Қазақстандағы мейрамханадағы еңбекақы төлеу қоры – құрамы, есептеу, талдау, жоспарлау және ЕТҚ салықтары
16 шілде • 14 минут

ЕТҚ-ны (еңбекақы төлеу қорын) жалақы қорымен (ЖҚ) жиі шатастырады. Еңбекақы төлеу қоры — кеңірек ұғым, оның құрамына жалақы қоры да кіреді. Қарапайым тілмен айтқанда, ЖҚ — тек жұмыс істелген уақыт үшін төленетін ақы, ал еңбекақы төлеу қоры — бұл ЖҚ қосу сыйлықақылар, бонустар және басқа үстемеақылар. Жоспар құрғанда және төлемдерді есептегенде мұны міндетті түрде ескеріңіз. Әрі қарай екі терминді де қолданамыз.
Персоналға кететін шығынды шығын емес, инвестиция деп есептеген пайдалырақ. Команда мен қонақтар бір-бірінің айнасы сияқты: қонақтар мекемеде уақыты мен ақшасын жұмсауы үшін алдымен оларға қызмет көрсететін адамдарға салым салу керек. Нақты қанша инвестиция салу — жобаға, концепцияға және бизнес-модельге байланысты. Әрі қарай ЕТҚ неден құралатынын, оны қалай есептеуге болатынын және Қазақстанда оған қандай салықтар есептелетінін талдаймыз.
Қорларды есептеуді жеңілдеткіңіз келсе, мекемеңізге мейрамханада есеп жүргізуге арналған бағдарламаны орнатып, баптаңыз — ол ай сайын берілген жоспар бойынша жалақы есебін жасап отырады. Тіркеліп, мұның Poster POS-та қалай іске асырылғанын көріңіз. Сынақтың алғашқы 15 күні тегін. Ал жоспарды қалай дұрыс құрастыру керегін мақалада айтып береміз.
Негізгі тұжырымдар
- Еңбекақы төлеу қорына (ЕТҚ) айлықақылар, сыйлықақылар, демалыс ақысы және салықтық жарналар кіреді.
- ЕТҚ-ның ұсынылатын үлесі — түсімнің 20-25%; одан асып кетуі штаттың тиімділігі төмен екенін көрсетеді.
- Есептеу: мөлшерлеме × сағат + бонустар; ынталандыру үшін KPI қолданыңыз.
- ЕТҚ-ны жылдық жоспарлау кестелерді түзетуге және кассалық алшақтықтардан аулақ болуға көмектеседі.
- Poster P&L есебі ЕТҚ-ны шығындар құрылымында көрсетіп, талдауды жеңілдетеді.
Poster-де жалақыны есептеу
Poster кафені автоматтандыру жүйесінде жалақы мөлшерлеме мен сіз белгілеген сатылым пайызы негізінде автоматты түрде есептеледі. Мөлшерлемені әр қызметкерге жеке баптауға болады, бұл кесте жасауға және әр даяшының мөлшерлемесін есептеуге кететін бір сағатты үнемдейді. Оған қоса, қызметкерге тұрақты мөлшерлемені де, мерзімдік ақыны да көрсете аласыз.

Мекемеде қанша сатылым жасалғанына қарай қызметкерлердің жалақысына пайыз қосылып отырады. Ай соңында бағдарлама есептеген жалақы сомасын көріп, оны төлей аласыз немесе бірдеңені түзете аласыз, мысалы, сыйлықақы сомасын қосасыз.
Жұмыс уақытын есепке алу
Сондай-ақ Poster есеп жүйесіне қызметкерлердің жұмыс уақытын есепке алу функциясын қосуға болады — ол бақылауды автоматтандырып, сізге де, персоналға да жұмысты жеңілдетеді. Қызметкерлерге ауысымның басталуы мен аяқталуын өздері белгілеудің қажеті болмайды: касса бағдарламада ауысым ашылып-жабылғандағы ақпарат негізінде даяшылардың жұмыс сағаттарын автоматты түрде есептейді.

Осылайша жұмыс істелген сағаттарды есептеудегі қателерден сақтанып, қызметкерлердің ауысымдары туралы ақпаратты оңай қарап, бақылай аласыз. Бұл әртүрлі форматтарға бірдей ыңғайлы, соның ішінде асханаға да — асханаға арналған бағдарлама жұмыс істелген сағаттар мен персонал мөлшерлемелерін өзі есептейді.
Poster — кафелер мен мейрамханаларды автоматтандыру жүйесі
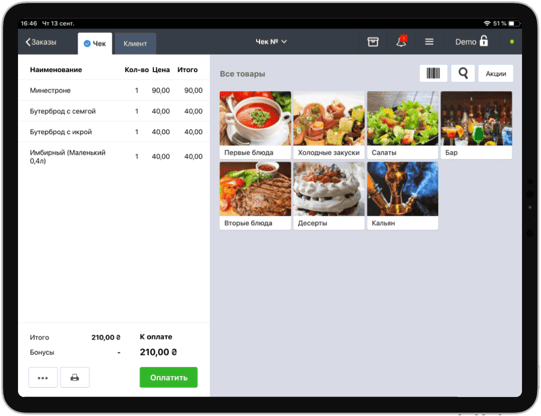
Бір POS-жүйе барлық мәселені шешеді: онлайн-касса, қойма, қаржы, аналитика, CRM.
Еңбекақы төлеу қорының құрылымы
Мейрамхана бизнесіндегі еңбекақы төлеу қоры мынадай санаттардан құралады:
Мөлшерлеме
Бекітілген уақыт кезеңі үшін тұрақты еңбекақы. Мөлшерлемелер былай есептеледі:
- Ай сайын — басқарушыларға, бухгалтерия және маркетинг бөлімдеріне.
- Апта сайын — желілік персоналға.
- Ауысым бойынша — желілік персоналға.
- Күн бойынша — желілік персоналға.
- Сағат бойынша — желілік персоналға.
Мөлшерлемелер екі еселенген және бір жарым еселенген болуы мүмкін. Мысалы, үстеме жұмыс немесе демалыс күндері жұмыс істегені үшін. Барлығына таныс айлық еңбекақы төлеу қоры желілік персоналмен есеп айырысуда әлдеқайда сирек қолданылады.
Poster қалай жұмыс істейтінін өзіңіз көріңіз
Есепке алу бағдарламасының артықшылықтарын тегін әрі тіркелусіз бағалаңыз:
- Қаржылық есептер
- Қойма есебі
- Статистика және аналитика
- Маркетинг және т. б.
Еңбекақы төлеу қорына тағы не кіреді?
Еңбекақы төлеу қорының құрамына міндетті түрде мыналар кіреді:
Сыйлықақы
Әркімде жеке қалыптасады. Сыйлықақыларды бірнеше ай алдын ала болжау жиі қиын, бірақ иесі бәрібір олардың қорын ЕТҚ жоспарына салып қоюы керек. Бір нұсқа — мүмкін болатын ең жоғары мөлшерде. Сыйлықақылар барлық жоспарды орындағаны үшін бүкіл қызметкерлер штатына есептелуі мүмкін. Әдетте бұл жалпы ЖҚ-ның 10%-ынан аспайды. Ал сыйлықақыларды қызметкерлер арасында басқарушы немесе директор бөледі.
Пайыз
Мейрамхана бизнесінде командаға арналған әртүрлі бонустар кездеседі. Олар жобаға, мекеменің түріне, жалпы сатылым жоспарына, тағамдардың өзіндік құнына және басқа да көптеген факторларға байланысты. Көбіне тауар айналымының пайызына байлайды, бірақ бұл әрқашан дұрыс бола бермейді.
Мысалы, даяшыларға ынталандыру ретінде жеке түсімнің пайызы белгіленгенде. Олар, әрине, мәзірдегі ең қымбат позицияларды сатуға тырысады. Бірақ олардың бәрі бірдей рентабельді емес қой. Даяшылардың тауар айналымы туралы ақпаратқа әрдайым ашық қолжетімділігі бола бермейді, бұл қисынды да, өйткені мұндай құжаттарды персоналға ашу қауіпті болуы мүмкін. Сондықтан олар мұндай ынталандыруға жиі сенбейді.
Пайыздар түпкі қаржылық нәтижеге ықпал ететін персоналға да есептелуі мүмкін. Мысалы, шығындарды оңтайландыруға: сатып алушылар, технологтар және т. б. Төмендегі мысалда бүкіл команда үшін пайыз есептеу келтірілген, ол команданың әр санаты үшін әртүрлі және түрлі жетістіктерге қарай қалыптасады.
- Күнделікті бонустар да ЕТҚ жоспарына салынады. Мысалы, егер кенеттен корпоратив брондалып, персоналға кешігіп қалуға немесе шайпұлсыз жұмыс істеуге тура келсе. Жедел бонус дәл уақытында болады.
- Материалдық емес ынталандыру. Командалық рухты сақтау үшін мұндай ынталандыруды да қолданып, оған шығынды жоспарлау қажет. Қызметкерлердің туған күндері, мерекелер, корпоративтер, команданың жеке оқиғалары.
Еңбекақы төлеу қорына не кірмейді
Рестораторлар ЕТҚ шығындарына оған қатысы жоқ баптарды салатын жағдайлар болады. Мысалы, мынадай шығын баптары:
- Пайдаланылмаған қосымша демалыс үшін өтемақы.
- Персоналдың ұжымдық тамағын толық немесе ішінара төлеу. Бұл өтемақы төлемдері болып саналады.
- Жеке қызметкерлерге отбасылық жағдайларға байланысты бір реттік материалдық көмек: емделуге ақы төлеу, балаларды сауықтыру немесе жерлеу.
- Әлеуметтік сақтандыру жарналары.
- Әлеуметтік сақтандыру қорларының қаражаты есебінен төленетін жәрдемақылар мен басқа төлемдер.
- Уақытша еңбекке жарамсыздық бойынша жәрдемақы.
- Жүктілік, босану бойынша жәрдемақы және декреттік төлемдер.
- Қызметкерлерді ақылы оқытуға, тағылымдамадан өткізуге және біліктілігін арттыруға кететін шығындар.
- Іссапар шығындары.
- Жұмыс киімінің құны, оны ауыстыру және жөндеу.
- Жұмыс орнына дейін және кері қайтуға кететін көлік шығындары.
Мекеме персоналына қанша төлейді
Мекемедегі үш негізгі лауазым: менеджер/әкімші, даяшы және аспаз. Олардың Қазақстанның еңбек нарығында қанша тұратынын және әр позиция үшін қандай материалдық емес ынталандыру жұмыс істейтінін талдайық. Салыстыруға арналған тірек сан: ҚР Ұлттық статистика бюросының деректері бойынша 2026 жылғы I тоқсанда тұру және тамақтану бойынша қызметтер саласындағы орташа жалақы 284,2 мың ₸ болды.
Менеджер — мейрамхана бизнесіндегі күрделі позиция. Бұл адам барлық қақпада ойнауы керек: иесі мен басқарушының жағында да, команданың жағында да, қонақтардың жағында да. Астанадағы мекеме әкімшісінің немесе менеджерінің жалақы ауқымы — айына 250 000–600 000 ₸: желілік жобалар мен үлкен залы бар мекемелер 400 000–500 000 ₸-ден бастап ұсынады, шағын кафелер мен фудмаркеттер — 250 000–300 000 ₸-ден бастап, әдеттегі кесте 2/2. Сондай-ақ менеджерді әдетте тауар айналымынан бонустық жүйеге және оның есеп беретін баптары бойынша инвестиция нормаларын сақтауға байлайды. Орташа есеппен бонустардың мөлшері мөлшерлеменің 10-нан 50%-ына дейін құрайды. Менеджер — басшылық лауазым алдындағы соңғы буын, сондықтан оған басшы позициясына оқыту бағдарламасын енгізіп, шешім қабылдауға мүмкіндік берсеңіз — бұл тағы бір салмақты материалдық емес бонус болады.
Даяшы — мекемеңіздің беті. Даяшылар жылулық пен қамқорлықта, тоқ болуы керек. Сондықтан ең алдымен материалдық емес ынталандыру болуы тиіс — жақсы тамақ, мәзір бойынша өзіндік құнмен немесе айтарлықтай жеңілдікпен жеп-ішу мүмкіндігі (олар сатып жатқан өнімді білуі үшін), олармен сөйлесу, мақтау және оларға қамқорлық жасау керек. Алматыдағы даяшыға knopka.kz сайтындағы ашық бос орындар бойынша 85 000–800 000 ₸ ауқымында орташа есеппен айына шамамен 235 000 ₸ ұсынады, бұл әдетте мөлшерлеме қосу кассаның шамамен 7%-ы және шайпұл. Толық циклді мейрамханаларда мөлшерлеме бос орындар сайттарындағыдан жоғары: салыстыру үшін салалық бағдарды есте ұстаңыз — 2026 жылғы I тоқсанда «қонақүйлер және қоғамдық тамақтану» саласындағы орташа жалақы 284 186 ₸ болды. Мұндай бонустық модель даяшыны сатылым пайызына, жалпы кассаға және орташа чекке байлайды.
Аспаздар — мекеменің жүрегі. Өте маңызды, күрделі әрі құнды мамандық. Материалдық емес ынталандыру бойынша — олардың жұмыс аймағындағы жақсы жағдай, сапалы жабдық, жарық, сорғыштар — қызметкердің көзінде мәртебеңізді едәуір жақсартады, ал ол тиімдірек жұмыс істейді. Аспаздың жалақысы форматқа қатты байланысты. Фастфудта ауысым шамамен 18 000 ₸ тұрады, шашлықшы сияқты тар мамандану — ауысымына 20 000 ₸-ге дейін, ал Астанадағы мейрамханада тәжірибелі аспаз айына 400 000–620 000 ₸ ала алады. Мұнда бонустар бәрінен әлсіз жұмыс істейді. Ас үйде жұмыс істейтін адамдар үшін мөлшерлеме мен төлемдердің тұрақтылығы маңызды.
Ең бастысы — адамдар тек ақша үшін жұмыс істемейтінін есте сақтау. Оларға өздерінің негізгі қажеттіліктерін жабу маңызды: тоқ болу, сіздің қолдауыңызбен қауіпсіз болу, сүю және сүйікті болу, өсіп-даму, шешім қабылдап, олар үшін жауапкершілік алу мүмкіндігі.
Мейрамхана үшін еңбекақы төлеу қорын қалай есептеуге болады
Еңбекақы төлеу қорын дұрыс есептеу үшін қолыңызда жалпы табыс жоспары және оған жету стратегиясы болуы керек. Мейрамхана бизнесі үшін «еңбекақы төлеу қорының формуласы» мекеменің концепті мен форматына қарай орташа есеппен тауар айналымының 18–27%-ы ретінде есептеледі.
Табысты жалпы жоспарлағаннан кейін мыналар қажет:
- штат кестесінің гипотезасын құрастыру;
- персоналды позициялар бойынша орналастыру;
- мереке, демалыс күндерін және ықтимал үстеме жұмыстарды ескеру. Бұған маркетингтік стратегия көмектеседі.
Болжамды жалақы қорын, барлық сыйлықақылар мен бонустарды есептеп, қорытынды бюджетті жоспарланған тауар айналымының пайызы ретінде шығарыңыз.
ЕТҚ табелінің мысалы 
Қазақстандағы еңбекақы төлеу қорына салынатын салықтар
ЕТҚ-ны жоспарлағанда айлықақыны емес, қызметкердің толық құнын есептеу маңызды: есептелген жалақының үстіне жұмыс беруші өз жарналарын төлейді, және олар да қордың бөлігі.
| Төлем | Кім төлейді | Мөлшерлеме | База және лимиттер |
|---|---|---|---|
| ЖТС | қызметкерден ұсталады | 10% | 2026 жылдан бастап прогрессия қолданылады: жылына 36,7 млн ₸-ден асатын табысқа 15% |
| МЗЖ | қызметкерден ұсталады | 10% | ең көбі 50 ЕТЖ — 4 250 000 ₸ |
| МӘМС жарналары | қызметкерден ұсталады | 2% | ең көбі 20 ЕТЖ — 1 700 000 ₸ |
| ЖМЗЖ | жұмыс беруші | 3,5% | — |
| Әлеуметтік аударымдар | жұмыс беруші | 5% | 1 ЕТЖ-дан (85 000 ₸) 7 ЕТЖ-ға (595 000 ₸) дейін |
| МӘМС аударымдары | жұмыс беруші | 3% | ең көбі 40 ЕТЖ — 3 400 000 ₸ |
| Әлеуметтік салық | жұмыс беруші | 6% | салық салу объектісінің төменгі шегі — 14 АЕК, яғни 60 550 ₸ |
2026 жылдың тірек сандары: ең төменгі жалақы (ЕТЖ) — 85 000 ₸, айлық есептік көрсеткіш (АЕК) — 4 325 ₸. Қызметкердің мөлшерлемесін ЕТЖ-дан төмен белгілеуге болмайды, ал АЕК лимиттер мен айыппұлдарды есептеу базасы ретінде қолданылады.
Биылғы басты өзгеріс: 2026 жылғы 1 қаңтардан бастап әлеуметтік салықты әлеуметтік аударымдарға есепке жатқызу жойылды — бұрын әлеуметтік салықтың есептелген сомасы әлеуметтік аударымдар сомасына азайтылатын, енді екі төлем де толық төленеді. Штаты үлкен мекеме үшін бұл қорға түсетін жүктемені айтарлықтай арттырады, сондықтан мұндай өзгерісті жылдық жоспарға бірден салып қойған жөн.
Labor cost: бұл не және оны қалай есептеуге болады?
Labor cost (жұмыс күшіне шығындар немесе еңбек шығындары) — кәсіпорынның немесе ұйымның өз қызметкерлеріне жалақы төлеуге жұмсайтын қаражат сомасы. Бұл сомаға сыйақының барлық түрі кіреді: сағаттық ақыдан бастап бонустарға, қосымша ақыларға, өтемақының түрлі түрлеріне және пайыздық жүйелерге дейін.
Labor cost есептеу кәсіпорындар мен ұйымдар үшін маңызды, өйткені ол жұмыс күшіне кететін жалпы шығындарды анықтауға және еңбекақы төлеу бюджетін жоспарлауға, сондай-ақ осы шығындардың табыстармен және басқа көрсеткіштермен салыстырғандағы тиімділігін анықтауға көмектеседі.
Жалпы еңбек шығындарын есептеу үшін мына формуланы қолдануға болады:
Labor Cost = Әр қызметкердің жалпы жалақысы + Қосымша ақылар мен бонустар + Өтемақының басқа түрлері (көлік және т. б.) + Қызметкерлердің әлеуметтік сақтандыруына салынатын салықтар мен жарналар.
Салықтық тексеруге қалай дайындалу керегін біздің мақаладан оқыңыз — Қазақстандағы мейрамханаларды салықтық тексеру — қалай дайындалып, айыппұлдан құтылуға болады.
Labor cost-ты төмендету күрделі міндет болуы мүмкін және оны бизнесіңіздің қажеттіліктерін ескере отырып, тиісті заңдар мен жұмыспен қамту стандарттарын сақтай отырып жүргізу керек. Дегенмен құнды төмендету үшін бірнеше тәжірибені енгізуге болады:
- Белгілі бір міндеттерді немесе жобаларды орындау үшін кеңесшілермен немесе мердігерлермен ынтымақтасу мүмкіндігін қарастырыңыз, сонда тұрақты штатта күн сайын қажет адамдарды ғана ұстайсыз;
- Жұмыс кестелерін үстеме жұмыстар мен олар үшін өтемақылардан аулақ болатындай етіп жоспарлаңыз. Жұмыс кестелерін есептеуге арналған қосымшаларды қолданыңыз;
- Оңтайландыру және артық шығындарды азайту мүмкіндіктерін анықтау үшін барлық бизнес-процестерді бағалаңыз. Мүмкін болса, қызметкерлер санын азайту үшін міндеттерді қайта бөлуге тырысыңыз;
- Қызметкерлерді олардың өнімділігін арттыру процестеріне тартыңыз. Олар өз міндеттерін тиімдірек орындауы үшін оқыту мен тренингтер өткізіңіз.
Еңбекақы төлеу қорын талдау және жоспарлау
Кәсіпорындағы еңбекақы төлеу қорын жоспарлау — әр жоба үшін жеке мәселе. Бір кафеге жарап, жұмыс істеген нәрсе сізде де жұмыс істейді деген кепіл жоқ. Мысалы, мейрамханалық консалтинг тәжірибесіндегі бағдарлар мынадай: ең жоғары өнімділік кезінде ЕТҚ айналымның 24%-ын құрауы мүмкін (бонустар мен материалдық емес ынталандыруды қоса алғанда), орташа жүктеме кезінде — 27%, операциялық нөлде — 32%. Білікті басқарушы бұл шығындарды есептеп, жоспарлауы керек.
Егжей-тегжейлі жоспарлауды әдетте жаңа ай басталардан бір апта бұрын жасайды — жылдық және тоқсандық жоспар бұрыннан бар болған жағдайда. Әрі қарай ай сайын өткен айлардың талдауын қарап, сандарды түзетіп отыру қалады.
Әр бөлімше (ас үй, бар, зал) өз шығын жоспары мен персонал кестесін ұсынады, ал басқарушы ЕТҚ-ны қалыптастырады
Корпоративтік мәдениет пен командадағы жалпы атмосфераны қалыптастыру — иесінің немесе басқарушының басты міндеті, және бұл жерде адал әрі ашық болу маңызды. Сондықтан ЕТҚ-ны жоспарлауды бөлімшелердің барлық шефтерімен бірге жасап, айлық жалпы жоспармен дәлелдеген жөн. Бірақ жоспарлау — жұмыстың бірінші бөлігі ғана: командаға іске асыруға құрал беру керек, яғни бағыттау, үйрету және кеңес беру.
Мекеменің сапалы әрі өнімді жұмысы қорды талдауға байланысты. Жоспардың орындалуын күн сайын бақылауды ұсынамыз. Бірақ, өкінішке қарай, әкімшілер мен менеджерлер мұнымен айналысуға әрдайым дайын бола бермейді. Өзгерістерді бірден байқап, динамикаға тез әрекет ету үшін кем дегенде апта сайынғы кесінділер жасау керек.
Еңбекақы төлеу қорын оңтайландыру: нені енгізу керек
Тауар айналымы төмендегенде иесі немесе басқарушы көбіне ең алдымен ЖҚ-ны қысқартып, штатты азайтуды шешеді. Бұлай жасауды мүлдем ұсынбаймыз. ЕТҚ-ны кез келген оңтайландыру бүкіл бизнестің өнімділігін жоғалтуға әкеледі. ЕТҚ-ны оңтайландыруға болады, егер сіз алдыңғы айлардың немесе маусымның талдауымен расталған тауар айналымының төмендеуін нақты болжаған болсаңыз.
Одан да қатаң ұстаным бар: ЕТҚ-ны ешбір жағдайда оңтайландыруға болмайды. Командаға өсіп, табыс табуға мүмкіндік беру үшін көлемді қалай арттыру керегін ойлау қажет. Егер бизнес-моделіңізді нақты білсеңіз және бәрін айналымға шаққандағы есепті сауатты жүргізсеңіз, оңтайландыру қажеттілігі туындамайды — қорды жай ғана тиімді пайдалану керек болады.
Егер бәрібір оңтайландыру қажет болса, мына нұсқаларды қарастырыңыз:
- Бонустық немесе пайыздық төлем жүйесіне көшу: белгілі бір мақсаттарға жеткені үшін қызметкерлерді сыйлықақымен марапаттау жүйесін енгізу немесе қызметкерлерге сатылымнан пайыз беру — бұл оларды белсендірек жұмыс істеуге ынталандыруы мүмкін.
- Икемді кестені енгізу: сұраныс төмен кезеңдерде персонал санын азайту үшін қызметкерлерге икемді жұмыс кестесін енгізу мүмкіндігін қарастыру.
- Дайындау мен қызмет көрсетудің барлық процестерін мұқият зерделеңіз, менеджмент құрылымын қайта қарау үшін, қажет болса — міндеттерді қайта бөліңіз немесе штатты қысқартыңыз.
Жиі қойылатын сұрақтар
Мейрамхананың еңбекақы төлеу қорына қызметкерлерге төленетін барлық төлемдер кіреді: негізгі жалақы, сыйлықақылар, үстемеақылар, ауырған күндер мен демалыс ақысы, сондай-ақ жұмыс берушінің міндетті аударымдары (мысалы, әлеуметтік сақтандыру жарналары). Яғни бұл — мекеменің белгілі бір кезеңдегі персоналға жұмсайтын шығындарының жиынтығы.
Персоналдың еңбегіне ақы төлеумен тікелей байланысы жоқ төлемдер кірмейді. Мысалы, қызметкерлерді оқытуға, форма сатып алуға кететін шығындар немесе бір реттік материалдық көмек, егер олар жалақының немесе заңда көзделген әлеуметтік кепілдіктердің бөлігі болмаса, ЕТҚ-ға кірмейді.
Еңбекақы төлеу қорын белгілі бір кезеңде (ай, тоқсан) қызметкерлерге есептелген барлық төлемдерді қосу арқылы анықтайды. Есептеу үшін лауазымдық айлықақылардың, үстемеақылардың, сыйлықақылардың және жұмыскерлерге төленетін басқа төлемдердің сомасын жұмыс беруші төлейтін салықтар мен алымдарды ескере отырып алады.
Қазақстанда еңбекақы төлеу қорынан қызметкер де, жұмыс беруші де төлейді. Қызметкердің жалақысынан міндетті зейнетақы жарналары (МЗЖ) 10%, медициналық сақтандыру жарналары (МӘМС) 2% және ЖТС 10% ұсталады — 2026 жылдан бастап прогрессия қолданылады, жылына 36,7 млн ₸-ден асатын табысқа ЖТС мөлшерлемесі 15% құрайды. Жұмыс беруші үстінен есептейді: ЖМЗЖ 3,5%, әлеуметтік аударымдар 5%, медициналық сақтандыруға аударымдар (МӘМС) 3% және әлеуметтік салық 6%. 2026 жылғы маңызды өзгеріс — әлеуметтік салықты әлеуметтік аударымдарға есепке жатқызу жойылды, сондықтан екі төлем де енді толық төленеді.
Тақырып бойынша материалдар
- Мейрамхана немесе кафеге мәзірді қалай құрастыруға болады
- Мейрамхана немесе кафеге POS жүйесін қалай таңдауға болады
- Кафе немесе мейрамханаға CRM жүйесін қалай таңдауға болады
- Мейрамхананың шығындарын қалай қысқартуға болады: мейрамхана мен кафенің шығындарын басқару
- Мейрамханада немесе кафеде басқарушылық есепті қалай ұйымдастыруға болады?
- Мейрамханадағы шығасылар мен өнімдерді есептен шығару
- Мейрамханадағы тағамдардың маржиналдығы деген не
- Кафе мен мейрамханада тауарды қалай дұрыс қабылдауға болады
- Өңдеу кезіндегі өнім шығыны: мейрамханада қалдық пайызын қалай есептеуге болады
- Мәзір үшін тағамның калориясын автоматты түрде қалай есептеуге болады
- Қоғамдық тамақтанудағы тағам калькуляциясы: калькуляциялық картаны қалай құрастырып, есептеуге болады?
- Мейрамханалар мен кафелерге арналған тағамның технологиялық картасын қалай құрастыруға болады
- Мейрамханадағы орташа чек: мейрамхана немесе кафенің орташа чегін қалай арттыруға болады
- Мейрамхана мен кафедегі түгендеу
- Мейрамхана мен кафе мәзірінің ABC-талдауы
- Мейрамхананың пайдасы
- Мейрамхананың қаржысын қалай басқаруға болады
- Қазақстандағы мейрамханаларды салықтық тексеру — қалай дайындалып, айыппұлдан құтылуға болады
- Қазақстандағы алкогольге лицензия: қалай алуға болады және қанша тұрады


